Servicios · Consultoría tributaria
Pague lo justo. Con soportes. Sin sorpresas.
Impuestos de empresas y personas con una Especialista en Gerencia Tributaria que anticipa a la DIAN, documenta cada posición y responde cuando llega el requerimiento.
$524.000
Sanción mínima por presentar tarde en 2026.
10 UVT, aproximados al múltiplo de mil (ET art. 639). Aplica aunque el retraso sea de días, también a la sanción reducida. Después del emplazamiento la tarifa por mes se duplica (ET art. 642).
26 oct
Cierra el calendario de renta de personas naturales.
Declaración de renta de personas naturales, año gravable 2025: del 12 de agosto al 26 de octubre de 2026, según los dos últimos dígitos de la cédula. Cada día vence un grupo.
3 meses
Para responder un requerimiento especial.
ET art. 707, contados desde la notificación. Ante un emplazamiento para corregir, 1 mes para corregir (ET art. 685). Quien organiza el expediente a tiempo, responde bien.
Haga la cuenta
Lo que cuesta cada mes que pasa.
¿La declaración tiene impuesto a cargo?
Estado ante la DIAN
¿Cometió esta misma falta antes?
Estatuto Tributario: art. 641 (5 % del impuesto por mes o fracción, hasta el 100 %; sin impuesto a cargo, 0,5 % de los ingresos brutos por mes con tope del 5 % de esos ingresos, del doble del saldo a favor o de 2.500 UVT), art. 642 (después del emplazamiento, el doble), art. 640 (reducción al 50 % o al 75 % si no repitió la falta y la DIAN no ha emplazado) y art. 639 (nunca menos de 10 UVT, $ 524.000 en 2026, también para la sanción reducida). Los intereses de mora se liquidan aparte. Cifras indicativas.
Sanción por presentar tarde
$ 600.000
Además del impuesto y de los intereses de mora. Base: 5 % del impuesto a cargo por 3 meses, sin exceder el 100 %.
- Sanción antes de reducción
- $ 600.000
- Reducción art. 640
- No aplica
- Sanción mínima 2026 (10 UVT)
- $ 524.000
- Sanción a pagar
- $ 600.000
Presentar antes del emplazamiento cuesta la mitad por mes. Le mostramos la cifra exacta antes de presentar.
Solicitar diagnóstico sin costoEstatuto Tributario: art. 641 (5 % del impuesto por mes o fracción, hasta el 100 %; sin impuesto a cargo, 0,5 % de los ingresos brutos por mes con tope del 5 % de esos ingresos, del doble del saldo a favor o de 2.500 UVT), art. 642 (después del emplazamiento, el doble), art. 640 (reducción al 50 % o al 75 % si no repitió la falta y la DIAN no ha emplazado) y art. 639 (nunca menos de 10 UVT, $ 524.000 en 2026, también para la sanción reducida). Los intereses de mora se liquidan aparte. Cifras indicativas.
Cuatro formas de trabajar
¿Qué necesita hoy?
01 de 04
Consultoría puntual
Una sesión, una decisión: vender un activo, contratar en el exterior, cambiar de régimen, distribuir utilidades. Concepto por escrito.
Su año tributario
Ocho fechas que ordenan el año.
IVA, retención en la fuente y nómina electrónica corren cada mes o bimestre según el NIT. Verificado el 9 de septiembre de 2026.
- Enero01
Salida del SIMPLE
Penúltimo día hábil para volver al ordinario.
- Febrero02
Inscripción al SIMPLE
Último día hábil para optar por el régimen.
- Abril03
ICA Medellín
Presentación del ICA anual en Medellín, del 17 al 30 de abril.
- Mayo04
Exógena
Grandes contribuyentes y arranque de personas jurídicas.
- Junio05
Exógena y pago ICA
Cierre de exógena nacional y pago del ICA.
- Agosto06
Renta personas naturales: inicia
Cédulas terminadas en 01 y 02 abren el calendario el 12 de agosto.
- Octubre07
Renta personas naturales: cierre
Cédulas terminadas en 99 y 00 cierran el calendario el 26 de octubre.
- Diciembre08
Proyección de cierre
Estimación de renta y decisiones antes del 31.
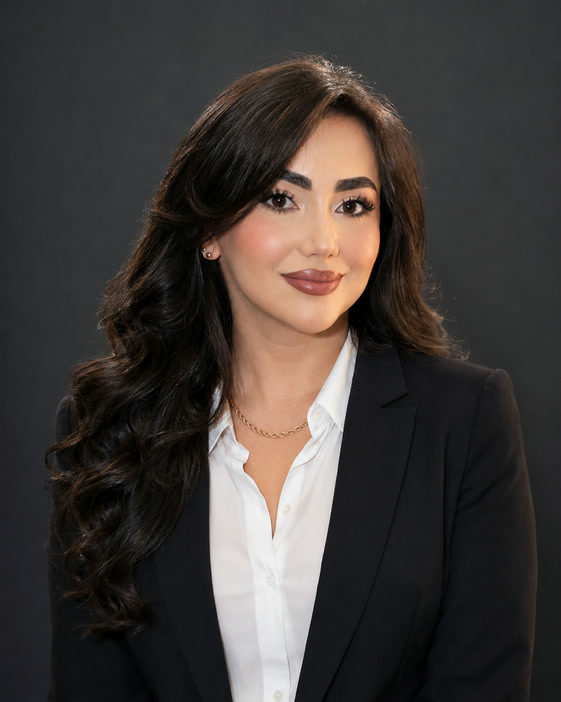
Quién responde
Especialista en Gerencia Tributaria. Ha recuperado saldos a favor y respondido requerimientos por empresas de varios sectores.
Kathiuska Villegas Padilla revisa cada posición antes de que se firme. Renta, IVA, ICA, retención, impuesto al consumo, exógena y precios de transferencia, en empresas de hotelería, comercio, servicios e inversiones.
Preguntas frecuentes
Lo que preguntan antes de llamar.
Sí. Puede contratar una sesión para una decisión específica o un proyecto más amplio con diagnóstico y hoja de ruta.
Ningún asesor responsable debe prometer un resultado sin revisar los hechos. Nuestro compromiso es aplicar rigor técnico, documentar la posición y actuar oportunamente dentro de la ley.
Sí, sujeto a una revisión inmediata de plazos, actos recibidos y soportes disponibles. El primer paso es determinar el estado del proceso.
Antes del vencimiento, no después.
- Mismo día hábilLe respondemos y agendamos el diagnóstico de 30 minutos, sin costo.
- 24 hPropuesta y honorarios por escrito.
- PlazoDeclaración presentada o respuesta radicada, a tiempo.
Lunes a viernes, 8:00 a 18:00 (hora de Colombia). Respondemos el mismo día hábil.
Solicitar diagnóstico tributario.
Si ya tiene un requerimiento, indíquelo en el mensaje: se prioriza por plazo.
Desde el blog
Ideas para su próxima decisión.
Declaración de renta · 7 min
Saldo a favor: cómo pedir la devolución sin que la rechacen
Tiene saldo a favor y la solicitud no avanza. Las cuatro causas de rechazo más frecuentes y qué revisar antes de volver a radicar la solicitud de devolución.
Finanzas para dueños · 7 min
Dos contadores, dos respuestas: cómo saber cuál seguir
Un contador dice que pague y otro dice que no. Cómo evaluar cuál respuesta está sustentada en la norma y qué debe pedir por escrito antes de decidir el pago.
Notificaciones, embargos y cobros · 8 min
Cobro coactivo de la DIAN: etapas y dónde todavía se negocia
Mandamiento de pago, excepciones, embargo y remate. Cada etapa tiene una salida distinta, y la primera cuesta mucho menos que las siguientes. Véalas aquí.